
Ипотека в Польше
Поможем разобраться в условиях банков, оценить возможности и пройти оформление с понятным планом действий.
- Для UoP, B2B и JDG
- Разбор документов и условий
Помощь кредитного консультанта бесплатно
Консультация ипотечного консультанта Mokko для клиента бесплатна. Разбираем вашу ситуацию, сравниваем доступные условия и объясняем расходы до подачи заявки. Вы понимаете, на какую сумму рассчитывать и какие документы подготовить; окончательное решение принимает банк.
- 01
Оцениваем бюджет с учётом дохода, текущих кредитов и расходов, чтобы обсуждать посильный платёж.
- 02
Сравниваем доступные предложения по одинаковой сумме и сроку: ставке, RRSO, комиссиям, страховкам и общей сумме к возврату.
- 03
Составляем список документов, помогаем подготовить заявку и проверяем, что итоговые условия договора соответствуют выбранному предложению.
Как получить ипотеку в Польше: этапы
Анализ ситуации
Изучаем доход, обязательства и документы о проживании. Оцениваем предварительную кредитоспособность и бюджет покупки, объясняем ограничения и возможные варианты.
Сравнение банков и программ
Сопоставляем доступные условия при одинаковой сумме и сроке: ставку, RRSO, комиссии и дополнительные продукты. Объясняем разницу и помогаем выбрать подходящий вариант.
Подготовка и подача документов
Составляем перечень для выбранного банка, проверяем комплектность документов и сопровождаем подачу заявки. Помогаем разобраться с дополнительными запросами.
Проверка решения и договора
Разбираем решение банка, график платежей, изменение ставки, дополнительные расходы и досрочное погашение. Сверяем финальные условия с выбранным предложением.
Сопровождение до завершения
Сопровождаем согласованные встречи с банком и у нотариуса, разъясняем условия выдачи средств и последовательность действий до завершения ипотечного оформления.
Рефинансирование ипотеки
Рефинансирование — перенос оставшегося ипотечного долга в другой банк. Сравниваем нынешний и новый кредит при сопоставимом сроке: платёж, ставку, RRSO и общую сумму к возврату. Затем учитываем возможную компенсацию за досрочное погашение, оценку недвижимости, комиссии, страхование и расходы на изменение обеспечения.
Показываем, за какой срок экономия перекроет расходы перехода. Если платёж уменьшается только за счёт продления срока, общая переплата может вырасти; решение принимаем после сравнения полной стоимости.

Ипотечный калькулятор
Рассчитайте ориентировочный ежемесячный платёж по ипотеке в Польше. Ипотечный консультант поможет проверить параметры и сравнить персональные условия банков.
*примерная ставка для расчёта. Вы можете изменить её вручную; фактические условия определяет банк.
Ежемесячный платёж
ориентировочный расчёт, не предложение банка
Сумма кредита:
Обсудить расчёт с ипотечным консультантом
Какие условия нужны для ипотеки иностранцу?
Банк оценивает не только стоимость недвижимости. Условия зависят от документов, источника дохода, суммы собственных средств и текущих требований программы.
- Статус проживания — набор документов зависит от банка и статуса заявителя.
- Доход UoP, B2B, JDG — учитываются источник, подтверждение и история дохода.
- Собственный взнос — конкретная доля зависит от банка и условий программы.
- Срок кредита — подбирается с учётом возможностей заёмщика и правил банка.
Это общие ориентиры, а не обещание одобрения. Актуальные параметры конкретной программы уточняются перед подачей заявки.

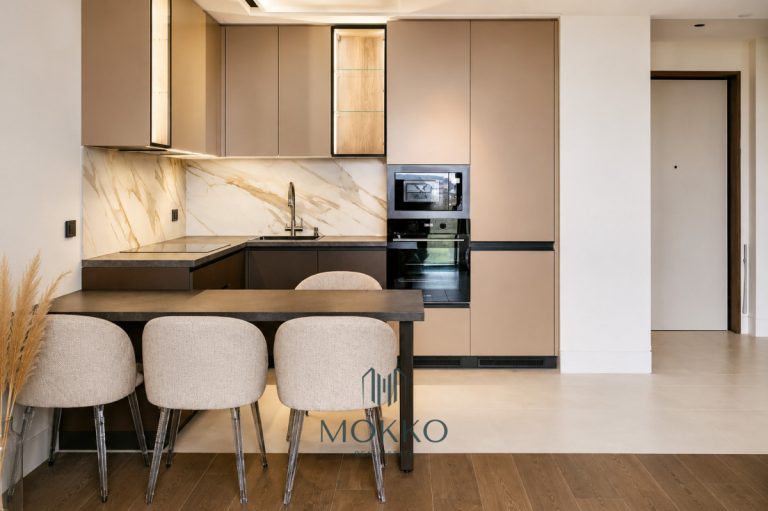
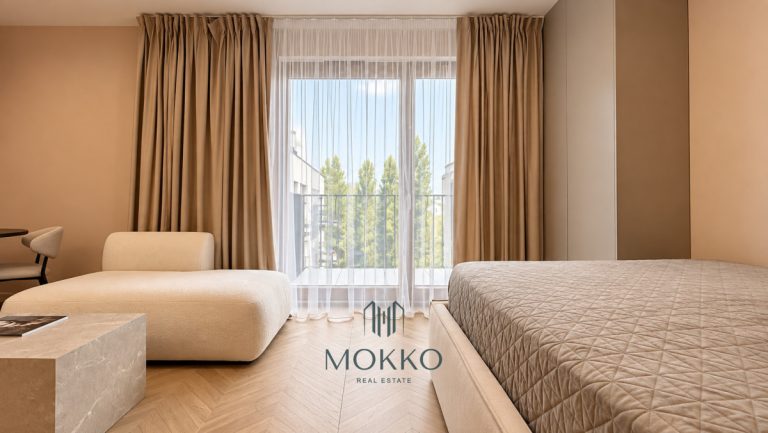
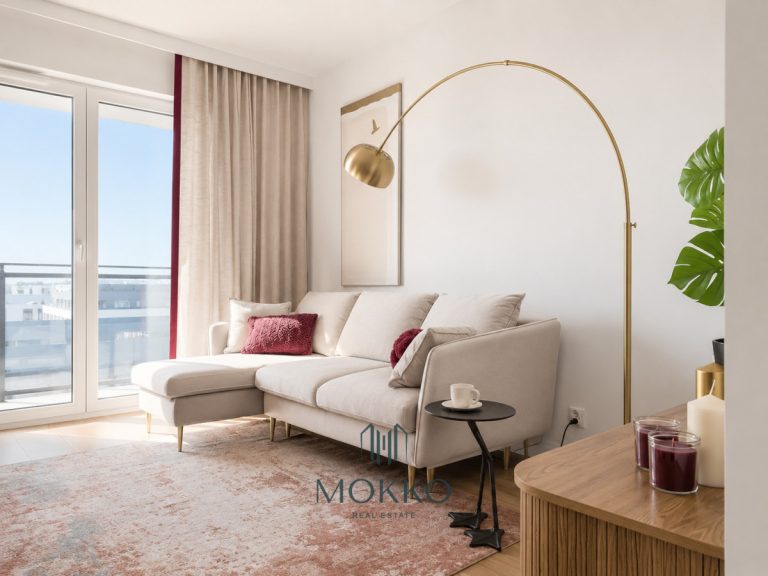
Какую недвижимость можно купить в ипотеку
Подходящие объекты под ипотеку
Ипотека в Польше для иностранцев: частые вопросы
Дадут ли иностранцу ипотеку в Польше?
Да. Польские банки кредитуют иностранцев, в том числе граждан Украины и Беларуси, если у них есть легальное пребывание (обычно karta pobytu), PESEL, стабильный доход в Польше и чистая кредитная история в BIK. Многие банки дополнительно смотрят, сколько ещё действует карта побыту и как долго вы работаете на текущем месте. Требования различаются, поэтому консультант проверяет их до подачи заявки.
Какой банк даёт ипотеку без карты побыту?
Без карты побыту ипотеку получить сложно: большинство банков требуют действующую karta pobytu, часто со сроком действия ещё на несколько месяцев после подачи заявки. Отдельные банки рассматривают и другие документы о легальном пребывании, но решают индивидуально, а правила меняются. Не подавайте заявки во все банки подряд — каждый запрос виден в BIK. Консультант сначала проверит, какие банки сейчас примут ваш статус.
Ипотека на B2B или JDG: какие условия?
Банки учитывают доход с B2B и JDG, обычно если деятельность ведётся не меньше 12 месяцев; некоторые принимают 6 месяцев, если вы продолжаете ту же профессию, что и на прежней работе. Доход считают по PIT и KPiR, а на ryczałt — по ewidencja przychodów с понижающими коэффициентами, поэтому кредитоспособность на ryczałt часто ниже. Понадобятся справки об отсутствии долгов в ZUS и налоговой.
Можно ли взять ипотеку на umowa zlecenie или o dzieło?
Банк оценивает регулярность и подтверждение дохода, срок договора и обязательства заявителя. Один и тот же доход может оцениваться по-разному. Консультант проверяет, какие документы потребуются для вашей формы занятости.
Какой первый взнос нужен для ипотеки в Польше?
Обычно банки ждут 20% цены квартиры. С 10% ипотеку тоже дают, но с дополнительным обеспечением — чаще всего страховкой низкого взноса, пока долг не опустится до 80% стоимости (так рекомендует KNF в Rekomendacja S). Сверху нужны деньги на сделку: PCC 2% на вторичном рынке (если это не первое жильё), нотариус и записи в księga wieczysta.
Можно ли взять ипотеку в Польше без первого взноса?
Да, по программе Rodzinny kredyt mieszkaniowy. Гарантия BGK покрывает до 20% цены, но не больше 100 000 zł, и стоит 1% от суммы гарантии. Условия: кредит в злотых на 15–35 лет, цена за м² в пределах лимитов BGK, у вас нет другого жилья. После рождения второго ребёнка BGK гасит 20 000 zł долга, третьего — 60 000 zł. Кредитоспособность банк проверяет как обычно.
Сколько нужно зарабатывать, чтобы получить ипотеку в Польше?
Единой суммы нет: банк считает кредитоспособность по доходу нетто, числу членов семьи, другим кредитам и лимитам по картам. По рекомендации KNF платежи по всем кредитам обычно не должны превышать 40% дохода нетто (50% — при доходе выше среднего по воеводству), а платёж банк считает с запасом на рост ставки. Ориентир для одного заёмщика без других кредитов: на 400 000 zł на 30 лет банки обычно ждут около 7–8 тыс. zł нетто в месяц; точную сумму покажет расчёт в конкретном банке.
Какие документы нужны для ипотеки иностранцу?
Нужны документы о личности и статусе проживания, подтверждение дохода и сведения об объекте. Для JDG могут понадобиться налоговые декларации и справки из ZUS и налоговой. Перечень зависит от банка, источника дохода и типа покупки; составляем его до подачи.
Какой банк лучше для ипотеки иностранцу?
Лучшего банка для всех нет: один принимает доход B2B с 6 месяцев, другой даёт меньшую маржу, третий не кредитует при короткой карте побыту. Сравнивайте предложения при одинаковой сумме и сроке: RRSO, маржу, комиссию, страховки, обязательные продукты (счёт, карта) и общую сумму к возврату. Проверяйте также условия изменения ставки и досрочного погашения. Консультант Mokko сравнивает условия нескольких банков бесплатно.
Что выбрать: фиксированную или переменную ставку?
Периодически фиксированная ставка действует только в согласованный период. Переменная меняется по условиям договора и влияет на платёж. Сравниваем оба сценария и нагрузку на бюджет, включая возможное повышение ставки.
Что будет с WIBOR в 2027 году и что такое POLSTR?
POLSTR заменяет WIBOR в новых ипотеках с переменной ставкой с 1 января 2027 года; часть банков начала переход раньше, осенью 2026 года. Старые кредиты на WIBOR автоматически не переводятся: WIBOR 3M и 6M по плану регулятора будут публиковаться до конца 2036 года. Если банк предлагает аннекс о переходе на POLSTR, сравните новую маржу и платёж до подписания.
Можно ли досрочно погасить ипотеку?
Досрочное полное или частичное погашение возможно. В предусмотренных законом случаях договор может устанавливать компенсацию банку. Перед погашением запросите расчёт у банка и проверьте условия своего договора.
Когда имеет смысл рефинансировать ипотеку?
Когда выгода от новых условий перекрывает расходы перехода. Сравниваем оставшийся долг, срок, ставку и полную стоимость: возможную компенсацию за погашение, новую оценку, комиссии и дополнительные услуги. Меньший платёж из-за более длинного срока не всегда означает экономию.
Сколько стоит консультация по ипотеке в Mokko?
Консультация ипотечного консультанта Mokko для клиента бесплатна. Расходы банка, оценщика, нотариуса и другие платежи по самой сделке рассматриваем отдельно и объясняем до принятия решения.
Расскажите, что для вас важно
Опишите вашу задачу и удобный способ связи. Мы уточним детали и предложим понятный следующий шаг без давления и спешки.
